
Warum früh beginnen wichtiger ist als viel Geld
Als BWL-Studentin bin ich zwar etwas vertrauter mit dem Thema Geldanlagen als die durchschnittliche Person Anfang zwanzig, trotzdem war ich lange unsicher, ob es überhaupt Sinn ergibt, mit kleinem Budget und begrenztem Wissen so früh mit dem Investieren zu beginnen.
Einleitung
Für junge Menschen in den späten Teenagerjahren oder frühen Zwanzigern wie mich wirkt Investieren oft wie eine einschüchternde Angelegenheit, an der scheinbar nur Profis oder Menschen mit sehr viel Geld teilnehmen können.
Als BWL-Studentin bin ich zwar etwas vertrauter mit dem Thema als die durchschnittliche Person Anfang zwanzig, trotzdem war ich lange unsicher, ob es überhaupt Sinn ergibt, mit kleinem Budget und begrenztem Wissen so früh mit dem Investieren zu beginnen.
Während meines Praktikums bei AarauInvest AG habe ich jedoch etwas Entscheidendes gelernt: Auch wenn man bei Vermögensverwaltung meist an grosse Summen, komplexe Portfolios und Kunden denkt, deren Lebensrealität weit von meiner als junge Studentin entfernt scheint, haben die zugrunde liegenden Prinzipien eigentlich nichts mit der Höhe des Vermögens zu tun. Sie gelten genauso für mich, eine Studentin, die zum ersten Mal 500 Franken investieren möchte.
Was ich bei AarauInvest AG gelernt habe
Bei AarauInvest AG wird zu Beginn jeder neuen Kundenbeziehung mit einem Vermögensverwaltungsmandat ein sorgfältiger Prozess durchlaufen: die Erstellung des sogenannten Anlegerprofils. Dabei werden die Risikofähigkeit und die Risikobereitschaft ermittelt und daraus die passende Anlagestrategie abgeleitet. Genau dieser Prozess lässt sich auch auf die eigene Situation übertragen.
Schritt 1: Das eigene Anlageziel definieren
Der erste Schritt ist, sich über das eigene Anlageziel klar zu werden. Bei jungen Menschen ist das meist der langfristige Vermögensaufbau oder die spätere Finanzierung eines Eigenheims.
Schritt 2: Die eigenen Finanzen einschätzen
Der zweite Schritt ist ein ehrlicher Blick auf die eigenen Finanzen. Wie viel verdiene ich im Jahr, etwa durch einen Nebenjob, ein Praktikum oder Unterstützung von der Familie, und welche fixen Ausgaben stehen dem gegenüber, zum Beispiel Miete, Lebensmittel oder Studiengebühren? Am einfachsten lässt sich das mit einem kleinen Budget festhalten: Einnahmen und Ausgaben für einen Monat aufzulisten, zeigt schnell, wie viel tatsächlich verfügbar ist.
Aus diesem Budget ergibt sich, welcher Betrag sich realistisch ansparen beziehungsweise investieren lässt.
Schritt 3: Das eigene Risikoprofil einschätzen
Im nächsten Schritt geht es um das persönliche Risikoprofil. Wie lange ist mein Anlagehorizont, also wie lange kann ich mein Erspartes entbehren, bevor ich es wieder benötige? Ebenso wichtig ist die Frage, wie gut ich mit vorübergehenden und auch grösseren Rückschlägen umgehen kann. Wichtig ist zudem, dem einmal definierten Risikoprofil treu zu bleiben und es nicht von kurzfristigen Marktschwankungen abhängig zu machen.
Gerade für junge Anlegerinnen und Anleger kann die eigene Risikobereitschaft und Risikofähigkeit meist sehr hoch ausfallen: Wer früh mit dem Investieren beginnt, braucht das Geld noch lange nicht und kann es entsprechend lange «für sich arbeiten» lassen.
Schritt 4: Die richtige Anlage wählen
Wurde das eigene Anlegerprofil erstellt, stellt sich die nächste Frage: Wohin mit dem Geld? Für junge Anlegerinnen und Anleger mit beschränkten finanziellen Mitteln sind ETFs (Exchange Traded Funds) eine gute Alternative zu Einzelaktien, da sie mit einem einzigen Investment eine breite Palette an Aktien oder Branchen abdecken können.
Einzelaktien sind natürlich reizvoller: Man wird Miteigentümer eines Unternehmens und erlebt dessen Produkte und Entwicklung hautnah mit. Um jedoch die richtige Aktie auszuwählen, braucht es einen detaillierten Prozess, wie ich bei AarauInvest AG gelernt habe. Bevor sie sich für ein neues Unternehmen entscheiden, durchlaufen sie eine aufwendige Analyse, die man sich wie eine Art Detektivarbeit vorstellen kann. Es geht darum herauszufinden, ob ein Unternehmen bestimmte Eigenschaften mitbringt, die als gute Voraussetzung für ein Investment gelten. AarauInvest AG achtet dabei beispielsweise darauf, ob ein Unternehmen über Pricing Power oder einen sogenannten Burggraben verfügt, also einen nachhaltigen Wettbewerbsvorteil gegenüber der Konkurrenz. Auch nach dem Kaufentscheid endet die Arbeit nicht: Die Aktie wird laufend beobachtet, um festzustellen, ob sich an ihrem Wert, den Kennzahlen oder den zugrunde liegenden Annahmen etwas verändert hat.
Für junge Erwachsene wie mich wäre dieser Prozess schlicht zu zeitintensiv, zudem braucht es dafür viel Erfahrung und Fachwissen. Genau deshalb bieten ETFs eine gute Alternative: Sie ermöglichen eine breite Anlage, ohne dass man jedes einzelne Unternehmen im Detail analysieren muss.
Mit steigendem Einkommen und wachsendem Vermögen lohnt es sich jedoch zunehmend, das eigene Geld von einem professionellen Vermögensverwalter verwalten zu lassen, denn je grösser und komplexer das Portfolio wird, desto wichtiger werden eine individuell abgestimmte Strategie, der Zugang zu einem breiteren Anlageuniversum sowie eine laufende, persönliche Betreuung, die eine einzelne ETF-Lösung allein nicht bieten kann.
Schritt 5: Diversifikation nicht vergessen
Ein Konzept, das mir schon oft im Studium begegnet ist und das auch bei den Portfolioentscheidungen von AarauInvest AG eine zentrale Rolle spielt, ist die Diversifikation. Dahinter steckt ein einfacher Gedanke: Verliert eine Anlage aufgrund eines branchenweiten Abschwungs an Wert, können Investitionen in anderen Branchen diesen Verlust im besten Fall ausgleichen. Dasselbe Prinzip gilt geografisch: Es lohnt sich, in verschiedene Regionen zu investieren, etwa in die USA, die mit ihren innovativen Unternehmen einen besonders attraktiven Markt darstellen, statt einseitig auf „Heimspieler“ zu setzen.
Auch hier bieten sich ETFs an: Manche sind bereits in sich selbst breit diversifiziert, oder man kombiniert gezielt verschiedene Branchen- und Regionen-ETFs zu einem eigenen, ausgewogenen Portfolio.
Warum früh beginnen wichtiger ist als viel Geld
Diese fünf Schritte bilden die Grundlage für einen Effekt, der mich am meisten davon überzeugt hat, früh mit dem Investieren zu beginnen, auch mit begrenzten finanziellen Mitteln: den Zinseszinseffekt. Er sorgt dafür, dass nicht nur das ursprünglich investierte Geld wächst, sondern auch die bereits erzielten Erträge wieder mitverzinst werden, Jahr für Jahr.
Ein einfaches Beispiel macht das greifbar. Wer mit 20 Jahren beginnt, jährlich 1’200 Franken zu investieren (vorzugsweise zu Beginn des Jahres), hat bei einer angenommenen jährlichen Rendite von 6 % mit 65 Jahren rund 255’300 Franken angespart, bei einem eingezahlten Betrag von lediglich 54’000 Franken.
Kommentar: Für Mathematikinteressierte hier die genaue Berechnung des Betrags
Szenario 1: Start mit 20 Jahren (45 Jahre Anlagedauer)
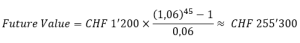
Wer hingegen erst mit 30 Jahren beginnt und denselben Betrag investiert, kommt trotz nur zehn Jahren weniger Anlagezeit auf lediglich rund 133’700 Franken.
Kommentar: Für Mathematikinteressierte hier die genaue Berechnung des Betrags
Szenario 2: Start mit 30 Jahren (35 Jahre Anlagedauer)
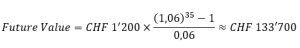
Zehn Jahre früher zu beginnen, führt also zu fast doppelt so viel Endkapital, nicht weil mehr eingezahlt wurde, sondern weil dem Geld zehn zusätzliche Jahre zum Wachsen blieben.
Man muss also kein grosses Vermögen mitbringen, um vom Zinseszinseffekt zu profitieren. Entscheidend ist nicht nur, wie viel man investiert, sondern auch, wie früh man beginnt.
Für alle, denen diese Berechnungen zu aufwendig sind, gibt es eine einfache Faustregel, mit der sich schnell abschätzen lässt, nach wie vielen Jahren sich ein zu Zinseszins angelegtes Kapital verdoppelt: die 72er-Regel. Dazu teilt man einfach die Zahl 72 durch den jährlichen Zinssatz beziehungsweise die erwartete Rendite in Prozent. Bei einer Rendite von 6 % ergibt das beispielsweise 12 Jahre (72 ÷ 6 = 12), bis sich das investierte Geld verdoppelt hat.
Die 3. Säule: Vorsorgen und investieren zugleich
Wenn in späteren Jahren mit dem Einstieg ins Erwerbsleben ein «richtiges» Einkommen erzielt wird, lohnt sich ein weiteres Vehikel als Sparanlage ganz besonders: die 3. Säule, also die gebundene Vorsorge. Die einbezahlten Beiträge lassen sich nämlich vom steuerbaren Einkommen abziehen, wodurch man direkt von einem Steuervorteil profitiert. Zu beachten ist dabei, dass der jährlich einzahlbare Betrag begrenzt ist und sich von Jahr zu Jahr ändern kann. Aktuell liegt er bei 7’258 Franken.
Sie zeichnet sich zudem von Natur aus durch einen langen Anlagehorizont aus, da sich das eingezahlte Geld nur unter bestimmten Voraussetzungen vorzeitig beziehen lässt, etwa für den Kauf von Wohneigentum oder den Schritt in die Selbstständigkeit.
Gerade weil das Geld ohnehin längerfristig gebunden ist, drängt sich eine Anlagelösung mit hohem Aktienanteil geradezu auf: Man profitiert über viele Jahre von den Chancen der Aktienmärkte, ohne durch kurzfristige Liquiditätsbedürfnisse eingeschränkt zu sein. Neben klassischen Lösungen bei Versicherungen und Banken bieten mittlerweile auch kostengünstige, digitale Neobanken entsprechende 3.-Säule-Lösungen an, die sich bequem und mit wenigen Klicks einrichten lassen. So kann man beispielsweise einen Dauerauftrag erstellen und monatlich automatisch 100 Franken in die eigene 3. Säule einzahlen und investieren, ganz ohne zusätzlichen Aufwand.
Fazit
Als ich mein Praktikum bei AarauInvest AG begann, dachte ich, Vermögensverwaltung sei eine Welt für sich, weit entfernt von meiner Realität als Studentin mit kleinem Budget. Nach meiner Zeit bei AarauInvest AG weiss ich es besser: Die Prinzipien dahinter, das eigene Ziel kennen, die eigenen Finanzen einschätzen, das Risikoprofil verstehen, die passende Anlage wählen und diversifizieren, lassen sich eins zu eins auf die eigene Situation übertragen. Man braucht dafür kein grosses Vermögen, sondern vor allem Klarheit über sich selbst und die Disziplin, konsequent zu sparen.
Am meisten überzeugt hat mich dabei der Zinseszinseffekt. Er zeigt, warum sich frühes Investieren lohnt: Nicht die Höhe des Kapitals entscheidet, sondern wie viel Zeit man ihm gibt.
Es braucht keine grosse Summe und kein perfektes Wissen, um Vermögen aufzubauen. Für den ersten Schritt in die Anlagewelt reicht ein wenig Mut!
Hinweis: Dieser Beitrag gibt persönliche Eindrücke wieder und stellt keine Anlageberatung dar. Für individuelle Anlageentscheidungen empfiehlt sich eine persönliche Beratung.
Zurück zur Übersicht